
Online-Broker und Banken
Altersvorsorgedepot: Stiftung Warentest vergleicht die Angebote der Riester-Nachfolge
Veröffentlicht:
von Jacqueline Bittl:newstime
Altersvorsorgedepot: Jetzt vergleichen (12. September)
Videoclip • 06:49 Min • Ab 12
Ab 2027 ersetzt das Altersvorsorgedepot die Riester-Rente. Schon jetzt unterbieten sich Banken und Broker, und einige werben mit null Gebühren. Die Stiftung Warentest klärt auf, warum Sparer:innen trotzdem nicht hetzen müssen und welcher Anbieter das beste Angebot hat.
Das Wichtigste in Kürze
Das Altersvorsorgedepot löst zum Januar 2027 die Riester-Rente ab, und die Gesamtkosten im gesetzlich vorgeschriebenen Standarddepot sind auf ein Prozent pro Jahr gedeckelt.
Laut Stiftung Warentest unterbieten viele Anbieter diese Grenze deutlich, und einige wie Trade Republic, Scalable Capital oder Smartbroker+ wollen Gebühren oder sogar ETF-Kosten ganz übernehmen.
Die Tester:innen raten zur Ruhe, weil sich die staatliche Förderung für 2027 auch noch im Dezember 2027 rückwirkend sichern lässt.
Viele Riester-Verträge galten als teuer und kompliziert. Jetzt soll es günstiger werden. Zum Januar 2027 startet das Altersvorsorgedepot, eine staatlich geförderte Möglichkeit, mit Fonds und ETF fürs Alter vorzusorgen. Laut Stiftung Warentest liefern sich die ersten Anbieter bereits einen Preiskampf, noch bevor das Produkt am Markt ist.
Auch in den News:
Was ist das Altersvorsorgedepot und was sind die Vorteile?
Das Altersvorsorgedepot (AV-Depot) ermöglicht Sparer:innen, privat für das Alter vorzusorgen, indem sie über die Anlage in ETFs (Indexfonds), Aktienfonds und Anleihen an der Börse investieren, so berichtet die Deutsche Presse-Agentur (dpa). Im Gegensatz zur bisherigen Riester-Rente gibt das Altersvorsorgedepot keine Garantien auf das eingezahlte Kapital, ermöglicht dafür aber höhere Renditen am Kapitalmarkt.
Jeder Anbieter ein Standarddepot anbieten. Es besteht aus zwei ETFs oder Fonds mit unterschiedlichem Risiko, etwa einem Welt-Aktien-ETF und einem Staatsanleihen-ETF. Die Gesamtkosten sind dafür gesetzlich auf ein Prozent pro Jahr begrenzt. Darin enthalten sind auch die internen Fondskosten. Die günstigeren Anbieter wollen diese Marke laut Stiftung Warentest deutlich unterbieten.
In unserem Artikel erfährst du, was ETFs sind und wie sie funktionieren.
Die staatliche Förderung der Einzahlungen ist gestaffelt:
50 Cent pro eingezahltem Euro bis zu einem jährlichen Sparbetrag von 360 Euro.
25 Cent pro eingezahltem Euro für Sparbeträge zwischen 360 und 1.800 Euro.
Die maximale Grundzulage beträgt damit 540 Euro jährlich.
Pro Kind gibt es zusätzlich bis zu 300 Euro Kinderzulage (ab einem monatlichen Sparbeitrag von 25 Euro).
Förderfähig sind Einzahlungen zwischen 120 Euro und 1.800 Euro pro Jahr.
Kapitalerträge wie Kursgewinne, Dividenden und Zinsen bleiben in der Ansparphase steuerfrei, denn sie werden erst in der Auszahlungsphase besteuert.
Stiftung Warentest gibt einen Überblick über die verschiedenen Anbieter
Besonders offensiv geben sich die Online-Broker. Trade Republic verzichtet auf Depot- und Sparplangebühren. Zudem sind mehrere Dutzend beliebte ETFs von Anbietern wie BlackRock (iShares), DWS und Vanguard ohne Produktkosten zu haben. Scalable Capital legte der Stiftung Warentest zufolge als erster Anbieter detailliert seine Konditionen offen. Das Standarddepot soll demnach komplett gebührenfrei sein, 2027 sollen sogar die laufenden Kosten ausgewählter ETFs übernommen werden.
Smartbroker+ plant, im Standarddepot drei Jahre lang die ETF-Kosten zu erstatten, so berichtet das Warenprüfinstitut weiter. FlatexDegiro will dies im "Core"-Depot mindestens fünf Jahre lang tun. Danach sollen die Produktkosten bei höchstens 0,07 Prozent im Jahr liegen. Traders Place kündigte an, die laufenden Fondskosten im Standarddepot bis Ende 2028 zu erstatten.
Auch die ING verlangt nach eigenen Angaben keine Depot-, Wechsel- oder Ordergebühren. Ihr "Relax-Depot" setzt auf zwei aktive ETFs mit Kosten von 0,2 Prozent pro Jahr. Die Sparkassen-Fondsgesellschaft Deka nennt für ihr Standarddepot ebenfalls nur 0,1 Prozent. Es soll ab Januar 2027 in allen Sparkassen und über deren Apps erhältlich sein.
Zusatzleistungen, aktive ETFs und höhere Preise – das bieten Banken
Nicht alle Anbieter locken mit null Euro. Die Hannoversche nennt laut Stiftung Warentest maximal 0,5 Prozent jährlich. Fidelity will demnach zusätzlich zu Produktkosten von etwa 0,35 Prozent einen Euro Depotgebühr pro Monat erheben. Bei der Variante "Plus" sind es etwa 0,6 Prozent plus zwei Euro im Monat.
Die DWS bleibt mit 0,42 bis 0,65 Prozent bei ihren Standardvarianten klar unter dem Deckel, gehört aber nicht zu den billigsten Anbietern, so die Stiftung Warentest weiter. Union Investment, das Fondshaus der Volks- und Raiffeisenbanken, plant Modelle mit 0,55 und 1,0 Prozent. Außerdem bietet es eine Variante mit Beitragsgarantie an, deren Kosten von den gewählten Fonds abhingen.
Die Consors Bank wirbt laut dem Bericht mit einem kostenlosen "Beitragsairbag". Fällt das Einkommen durch Arbeitslosigkeit oder Arbeitsunfähigkeit weg, zahlt demnach eine Versicherung die Beiträge sechs Monate weiter. Quirion, bekannt für Robo-Advisor, wolle mit einem kostenfreien Angebot starten. Die vollständigen Konditionen stehen aber noch aus.
Weitere Tests von Stiftung Warentest:
Was wird aus dem staatlichen Standarddepot?
Laut Stiftung Warentest ist weiter unklar, ob es das ursprünglich geplante staatlich verwaltete Standarddepot geben wird. Ein Start zum 1. Januar 2027 gilt als eher unwahrscheinlich, weil noch nicht feststeht, welcher öffentliche Träger es überhaupt anbieten kann.
Fazit: Keine Eile beim Abschluss eines Altersvorsorgedepots
Für Sparer:innen sind die ersten Angebote eine gute Nachricht. Das neue Modell dürfte deutlich günstiger werden als Riester. Die Stiftung Warentest rät dennoch zur Ruhe. Die staatliche Förderung für das gesamte Jahr 2027 kann laut den Tester:innen auch im Dezember 2027 noch rückwirkend gesichert werden. Es bleibt also genug Zeit, Angebote zu vergleichen. Die Expert:innen kündigen an, die Anbieter im kommenden Jahr genauer zu prüfen. Wer bereits einen Riester-Vertrag hat, kann mit einem Rechner auf der Website der Stiftung Warentest prüfen, ob sich ein Wechsel lohnt.
Verwendete Quellen:
Stiftung Warentest: "Trade Republic, Scalable, ING & Co – Preiskampf ums Altersvorsorgedepot ist eröffnet"
Nachrichtenagentur dpa
:newstime verpasst? Hier aktuelle Folge ansehen
Mehr News zur Stiftung Warentest
27. November
Black Friday: Stiftung Warentest warnt vor Fallen bei Elektronik-Angeboten
FAQ
Wie viel Vitamin D braucht der Mensch? Die häufigsten Fragen
Fruchtig, würzig, zu süß
Stiftung Warentest testet Ketchup – ein Produkt überragt die Konkurrenz
Für die Heißluft-Fritteuse
Airfryer-Öle bei Stiftung Warentest: Lohnen sich teure Produkte?
Zulassung fehlt
Autokindersitze: Stiftung Warentest warnt vor diesen Modellen
Laut Stiftung Warentest
Nur wenige Sitze überzeugen: Darauf kommt es bei einem guten Bürostuhl an
Mehr entdecken
Lausitz
Schipkau: Höchstes Windrad der Welt dreht sich nun in der Lausitz
Auf Kleinanzeigen und zum Black Friday
Vermeintliche GTA-Schnäppchen: So dreist zocken Betrüger ab

Firma aus Baden-Württemberg
Kärcher: Darum reinigt das Unternehmen weltweit Denkmäler gratis
Pestizide, Mineralöl und Zucker
Studentenfutter: Öko-Test findet problematische Substanzen
Midterms-Geständnis
"Komme mir ziemlich dumm vor": Musk bereut Mega-Wahlkampfspenden
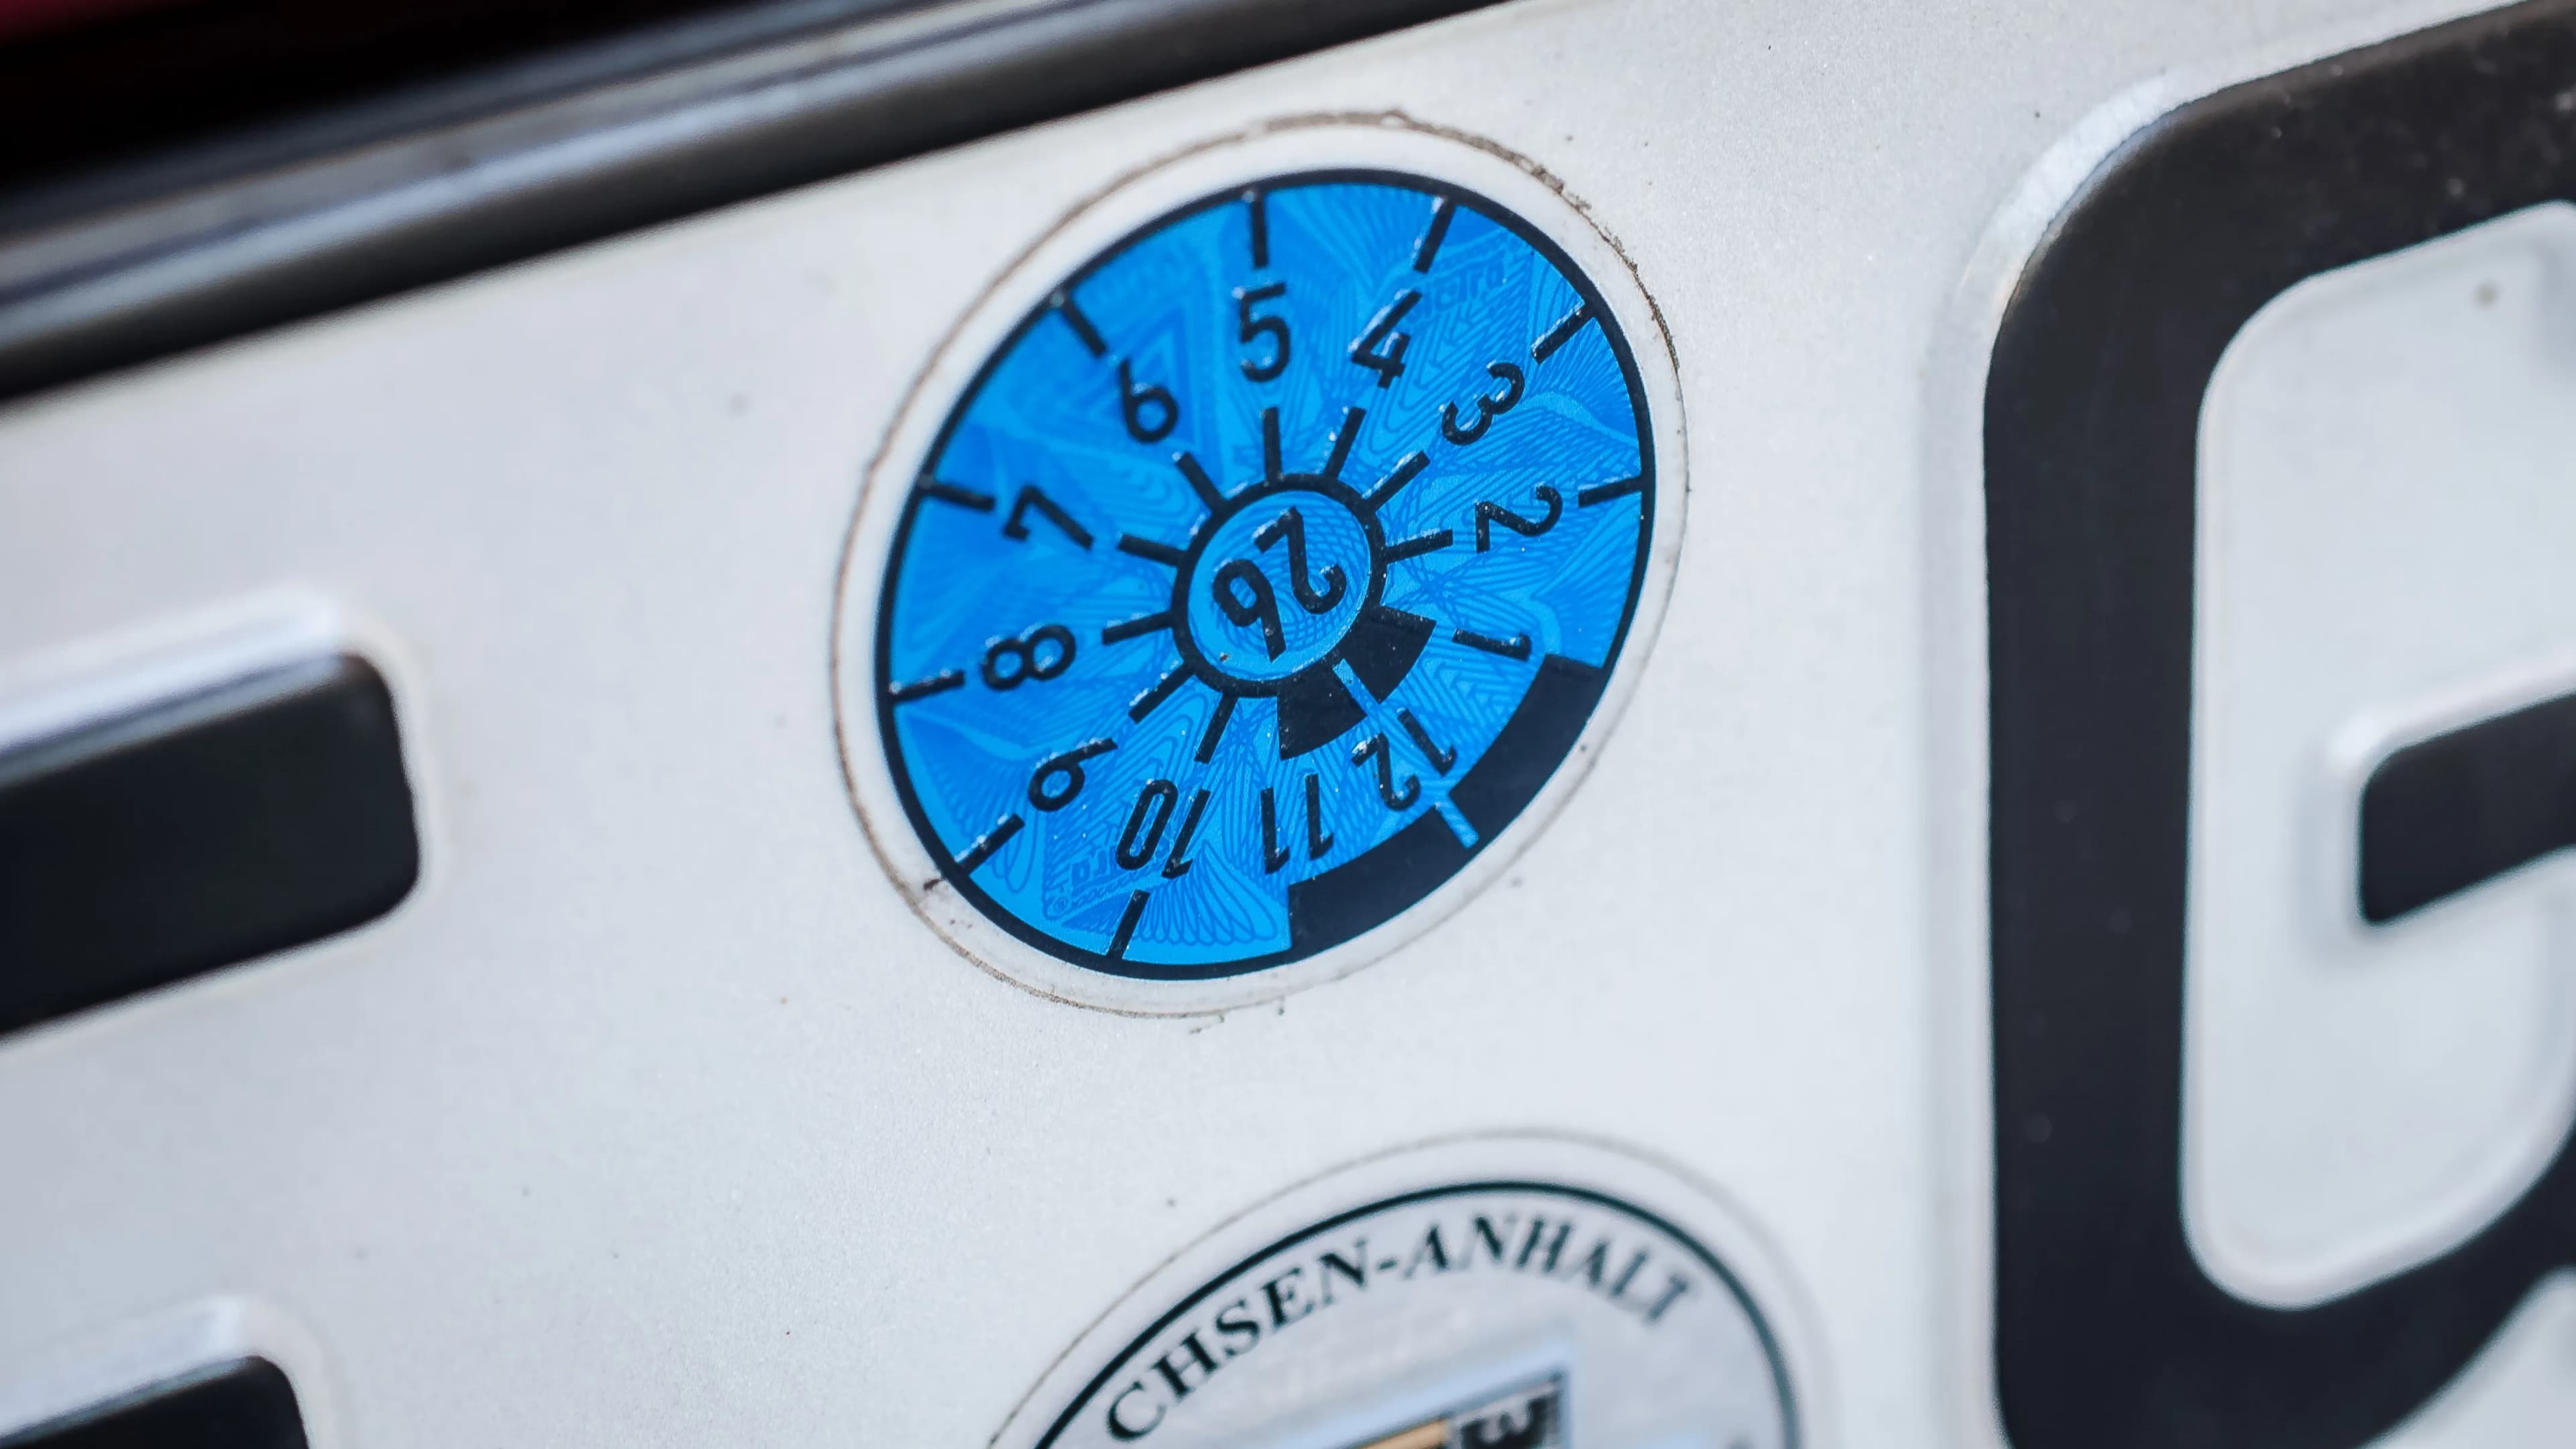
Wichtig im Verkehr
Plakette in Blau? Warum du jetzt für den HU-Termin handeln musst